Domain ö-norm.de kaufen?
Wir ziehen mit dem Projekt
ö-norm.de um.
Sind Sie am Kauf der Domain
ö-norm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ö-norm.de kaufen?
Ist die VAT Nummer die Umsatzsteuer?
Nein, die VAT-Nummer ist nicht direkt die Umsatzsteuer. Die VAT-Nummer (Value Added Tax Number) ist eine Identifikationsnummer, die Unternehmen in der EU erhalten, um ihre Umsatzsteuerpflicht zu erfüllen. Die Umsatzsteuer ist hingegen eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die VAT-Nummer dient dazu, den grenzüberschreitenden Handel innerhalb der EU zu erleichtern, indem sie es ermöglicht, die Umsatzsteuer korrekt abzurechnen. Unternehmen müssen die VAT-Nummer auf Rechnungen und anderen Geschäftsunterlagen angeben, um ihre steuerliche Identität nachzuweisen. **
Wie lauten die EORI-Nummer, die Umsatzsteuer-ID und die Warentarifnummer für DHL Express?
Die EORI-Nummer von DHL Express kann je nach Land variieren. Die Umsatzsteuer-ID von DHL Express ist DE815583846. Die Warentarifnummer für DHL Express hängt von den spezifischen Waren ab, die transportiert werden. Es gibt keine allgemeine Warentarifnummer für das gesamte Unternehmen. **


Ähnliche Suchbegriffe für Umsatzsteuer-Nummer
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Nummer:
-
Die Akkreditierung fachkundiger Stellen und Zertifizierung für Träger von Maßnahmen der beruflichen Weiterbildung im System der QualitätssicherungDie Akkreditierung Fachkundiger Stellen Und Zertifizierung Für Träger Von Maßnahmen Der Beruflichen Weiterbildung Im System Der Qualitätssicherung Nach Den §§ 77 Ff. Sgb Iii., Taschenbuch Von Christoph Roos, Duncker & Humblot, 978-3-428-12699-6,...109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
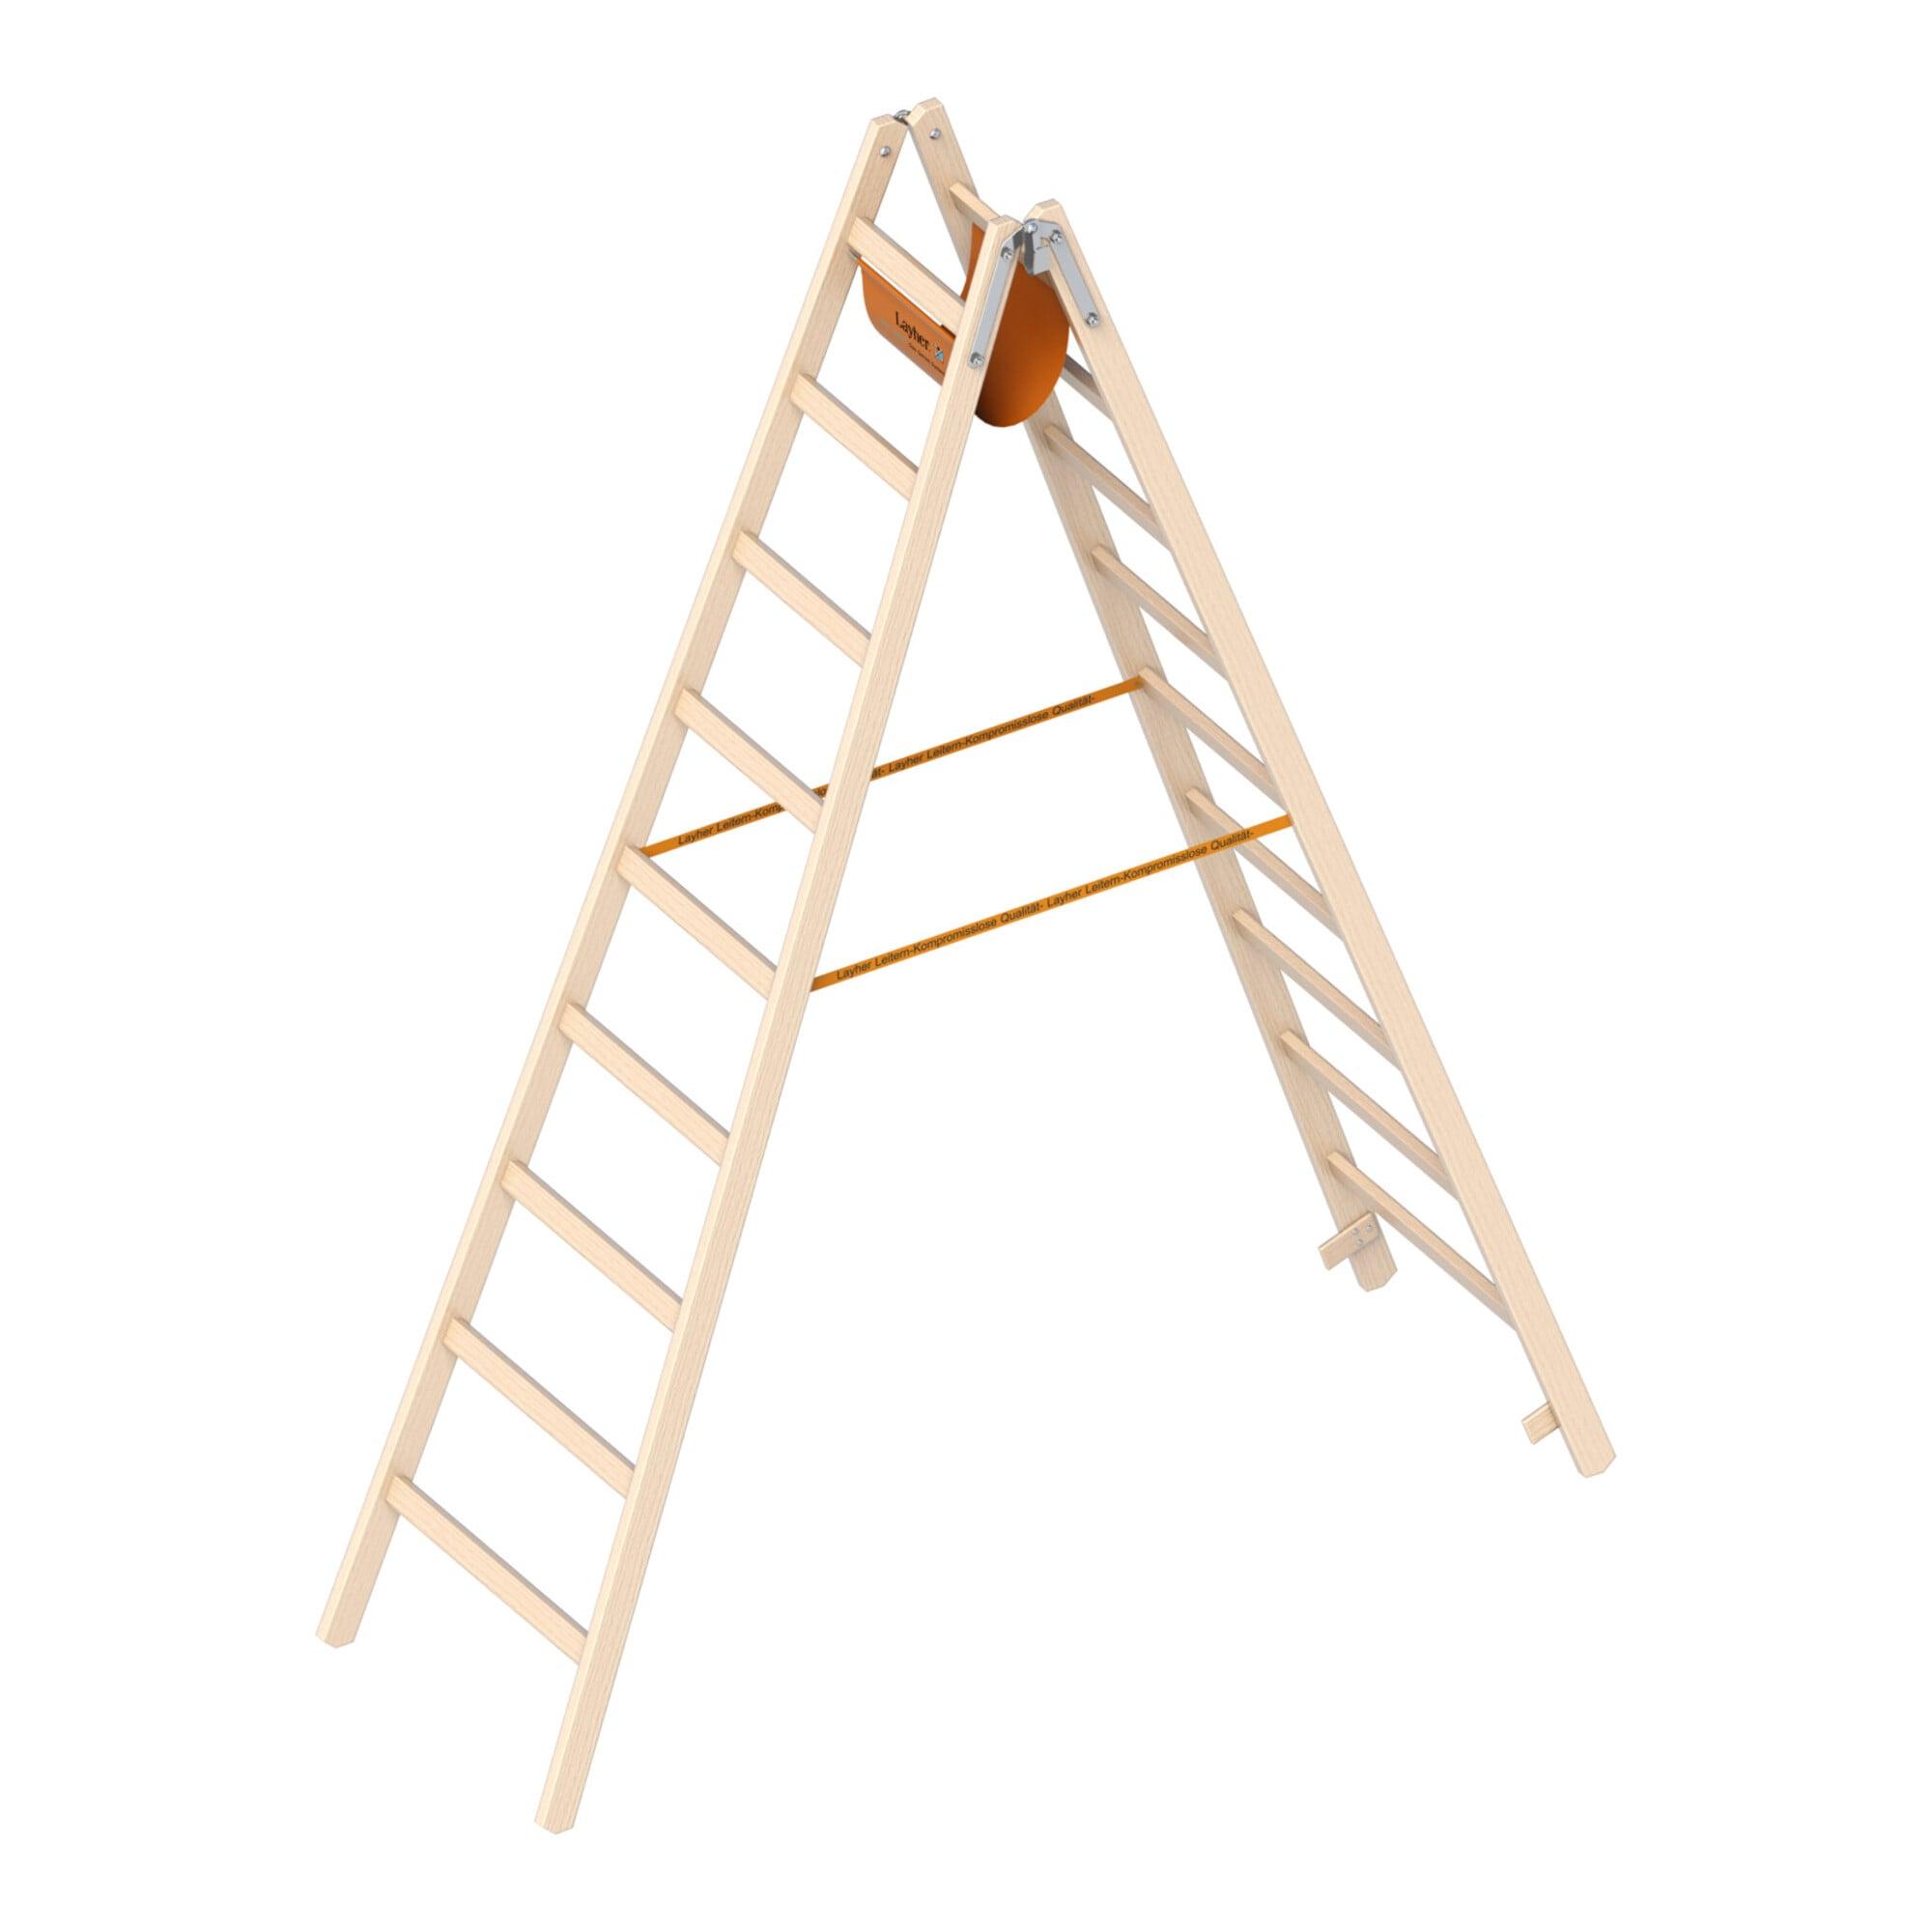
Layher Holzstehleiter 1053 2x9 Sprossen Ö-Norm Z1501 (1053209)Einleitung Die Layher Holzstehleiter 1053 mit 2x9 Sprossen ist eine robuste Leiter, die sich für vielseitige Einsatzbereiche eignet. Eigenschaften • Beidseitig begehbare Sprossenstehleiter n• Ergonomisches Design für längeres Stehen auf den Sprossen n• Speziell angepasst an die Bedürfnisse von Malern und Tapezierern n• Entspricht den Normen EN 131-1 und EN 131-2 mit Ausnahme der obersten Sprossenabstände n• Oberste beiden Sprossenabstände mit 320 mm für komfortables Stehen n• Hergestellt nach österreichischer Zusatznorm Z1501 Anwendung • Einsatz auf Baustellen und in Werkstätten n• Zum sicheren Erreichen höherer Arbeitsbereiche n• Geeignet für Montage-, Reparatur- und Installationsarbeiten n• Verwendung auf ebenen und festen Untergründen Lieferumfang • 1 x Holzstehleiter (1053209)205,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen einer Richtlinie und einer Norm in Bezug auf Konstruktion?
Eine Richtlinie ist eine allgemeine Anleitung oder Empfehlung, die von einer Organisation oder Behörde herausgegeben wird, um bestimmte Standards oder Verfahren in einem bestimmten Bereich festzulegen. Eine Norm hingegen ist ein spezifischer technischer Standard, der von einer anerkannten Normungsorganisation entwickelt und veröffentlicht wird. Normen sind in der Regel verbindlicher als Richtlinien und dienen als Grundlage für die Konstruktion und Bewertung von Produkten oder Dienstleistungen. **
-
Kann Norm Beispiel?
Kann Norm Beispiel? Was genau meinst du mit "Norm" und "Beispiel"? Brauchst du ein Beispiel, um zu verstehen, was eine Norm ist, oder möchtest du wissen, ob eine bestimmte Norm auf ein bestimmtes Beispiel angewendet werden kann? Es wäre hilfreich, mehr Kontext zu haben, um deine Frage genauer beantworten zu können. Gerne helfe ich dir weiter, sobald ich mehr Informationen habe. **
-
Welche Euro-Norm?
Es gibt verschiedene Euro-Normen, die für unterschiedliche Bereiche gelten. Beispielsweise gibt es die Euro-Normen für Fahrzeuge, die die Emissionsstandards festlegen, oder die Euro-Normen für Bauprodukte, die die technischen Anforderungen regeln. Um zu wissen, welche Euro-Norm gemeint ist, müsste der Kontext genauer angegeben werden. **
-
Was ist die Norm für Installationshöhen und die Norm für Abzweigdosen, etc.?
Die Norm für Installationshöhen ist in der DIN 18015-2 festgelegt. Sie gibt Richtlinien für die Höhe von Schaltern, Steckdosen und anderen elektrischen Installationen in Wohngebäuden vor. Die Norm für Abzweigdosen ist in der DIN 49073 festgelegt. Sie definiert die Anforderungen an Abzweigdosen, wie zum Beispiel die Mindestgröße und die Art der Befestigung. **

Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Nummer:
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Akkreditierung fachkundiger Stellen und Zertifizierung für Träger von Maßnahmen der beruflichen Weiterbildung im System der QualitätssicherungDie Akkreditierung Fachkundiger Stellen Und Zertifizierung Für Träger Von Maßnahmen Der Beruflichen Weiterbildung Im System Der Qualitätssicherung Nach Den §§ 77 Ff. Sgb Iii., Taschenbuch Von Christoph Roos, Duncker & Humblot, 978-3-428-12699-6,...109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die VAT Nummer die Umsatzsteuer?
Nein, die VAT-Nummer ist nicht direkt die Umsatzsteuer. Die VAT-Nummer (Value Added Tax Number) ist eine Identifikationsnummer, die Unternehmen in der EU erhalten, um ihre Umsatzsteuerpflicht zu erfüllen. Die Umsatzsteuer ist hingegen eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die VAT-Nummer dient dazu, den grenzüberschreitenden Handel innerhalb der EU zu erleichtern, indem sie es ermöglicht, die Umsatzsteuer korrekt abzurechnen. Unternehmen müssen die VAT-Nummer auf Rechnungen und anderen Geschäftsunterlagen angeben, um ihre steuerliche Identität nachzuweisen. **
-
Wie lauten die EORI-Nummer, die Umsatzsteuer-ID und die Warentarifnummer für DHL Express?
Die EORI-Nummer von DHL Express kann je nach Land variieren. Die Umsatzsteuer-ID von DHL Express ist DE815583846. Die Warentarifnummer für DHL Express hängt von den spezifischen Waren ab, die transportiert werden. Es gibt keine allgemeine Warentarifnummer für das gesamte Unternehmen. **
-
Was ist der Unterschied zwischen einer Richtlinie und einer Norm in Bezug auf Konstruktion?
Eine Richtlinie ist eine allgemeine Anleitung oder Empfehlung, die von einer Organisation oder Behörde herausgegeben wird, um bestimmte Standards oder Verfahren in einem bestimmten Bereich festzulegen. Eine Norm hingegen ist ein spezifischer technischer Standard, der von einer anerkannten Normungsorganisation entwickelt und veröffentlicht wird. Normen sind in der Regel verbindlicher als Richtlinien und dienen als Grundlage für die Konstruktion und Bewertung von Produkten oder Dienstleistungen. **
-
Kann Norm Beispiel?
Kann Norm Beispiel? Was genau meinst du mit "Norm" und "Beispiel"? Brauchst du ein Beispiel, um zu verstehen, was eine Norm ist, oder möchtest du wissen, ob eine bestimmte Norm auf ein bestimmtes Beispiel angewendet werden kann? Es wäre hilfreich, mehr Kontext zu haben, um deine Frage genauer beantworten zu können. Gerne helfe ich dir weiter, sobald ich mehr Informationen habe. **
Ähnliche Suchbegriffe für Umsatzsteuer-Nummer
-
Layher Holzstehleiter 1053 2x9 Sprossen Ö-Norm Z1501 (1053209)Einleitung Die Layher Holzstehleiter 1053 mit 2x9 Sprossen ist eine robuste Leiter, die sich für vielseitige Einsatzbereiche eignet. Eigenschaften • Beidseitig begehbare Sprossenstehleiter n• Ergonomisches Design für längeres Stehen auf den Sprossen n• Speziell angepasst an die Bedürfnisse von Malern und Tapezierern n• Entspricht den Normen EN 131-1 und EN 131-2 mit Ausnahme der obersten Sprossenabstände n• Oberste beiden Sprossenabstände mit 320 mm für komfortables Stehen n• Hergestellt nach österreichischer Zusatznorm Z1501 Anwendung • Einsatz auf Baustellen und in Werkstätten n• Zum sicheren Erreichen höherer Arbeitsbereiche n• Geeignet für Montage-, Reparatur- und Installationsarbeiten n• Verwendung auf ebenen und festen Untergründen Lieferumfang • 1 x Holzstehleiter (1053209)205,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Euro-Norm?
Es gibt verschiedene Euro-Normen, die für unterschiedliche Bereiche gelten. Beispielsweise gibt es die Euro-Normen für Fahrzeuge, die die Emissionsstandards festlegen, oder die Euro-Normen für Bauprodukte, die die technischen Anforderungen regeln. Um zu wissen, welche Euro-Norm gemeint ist, müsste der Kontext genauer angegeben werden. **
-
Was ist die Norm für Installationshöhen und die Norm für Abzweigdosen, etc.?
Die Norm für Installationshöhen ist in der DIN 18015-2 festgelegt. Sie gibt Richtlinien für die Höhe von Schaltern, Steckdosen und anderen elektrischen Installationen in Wohngebäuden vor. Die Norm für Abzweigdosen ist in der DIN 49073 festgelegt. Sie definiert die Anforderungen an Abzweigdosen, wie zum Beispiel die Mindestgröße und die Art der Befestigung. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.